

Les accions més calentes a la borsa són aquells que són més actius en la seva cotització, fins i tot de forma desmesurada i fins i tot irracional. I per descomptat del gust dels inversors més especuladors amb les operacions. Aquests moviments es deuen, no només a les seves pròpies condicions en la seva cotització a la renda variable, sinó també a les operacions corporatives que poden desenvolupar en un futur no gaire llunyà, i que els generen importants plusvàlues (o minusvàlues) en una mateixa sessió borsària.
Només cal repassar l'oferta que presenta el mercat continu espanyol per detectar una sèrie de companyies que es mouen sota aquestes característiques. No us serà difícil trobar-les com podràs comprovar en aquest article. I que habitualment importen un percentatge de pujades o baixades en la seva cotització per sobre dels altres valors . És freqüent que vegis com s'han impulsat als mercats financers en més d'un 5%, i viceversa. Un paradís, sens dubte, per rendibilitzar les seves operacions en pocs dies, i en alguns casos, fins a la mateixa sessió, amb operacions intradia.
Si vols tenir emocions fortes estàs sens dubte davant la teva millor elecció, per sobre d'altres més estables i que no ofereixen excessives variacions a les seves cotitzacions. No en va, desenvolupen forts moviment en les cotitzacions dels seus preus, que porta a diferències que poden assolir fins al més del 10% en una sola jornada de borsa , fins i tot amb més explosivitat. I són valors dels quals pots obtenir uns esplèndids guanys, encara que amb certa precaució, perquè pots veure't atrapat en ells, i les pèrdues poden llastar la teva inversió per a molts anys.
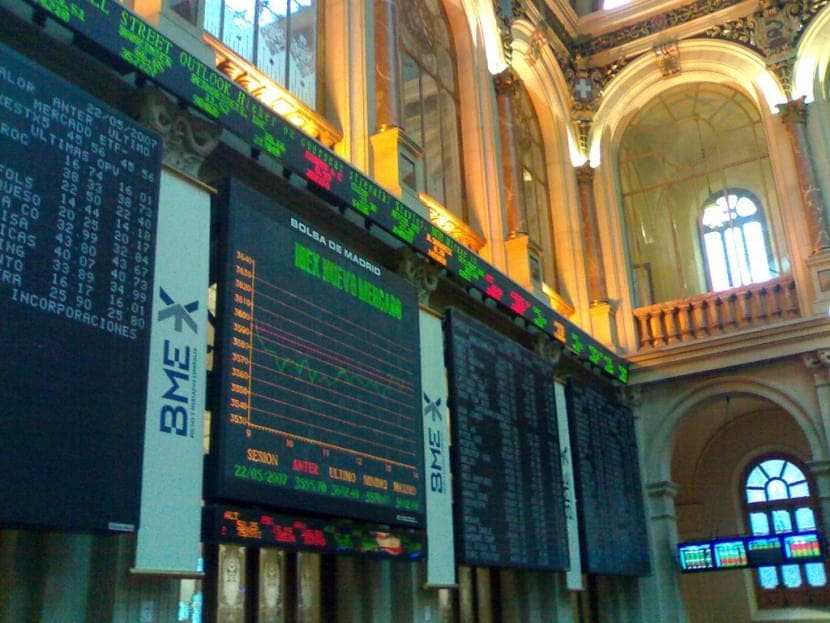
Si vols conèixer quins són els valors tan especials que presentin aquestes característiques, en aquest article trobaràs una sèrie de propostes, que només els inversors més agressius estaran en condicions per operar-hi. Els seus riscos seran sensiblement més alts, però en molts casos es constitueixen actualment en una autèntica oportunitat de compra pels baixos preus a què cotitzen les seves accions . Completament inimaginables fa uns quants anys.
Arriba el moment que sàpigues els noms d'aquestes companyies cotitzades. Segurament que la majoria estaran en boca de tots els estalviadors, en la teva també, però hi haurà altres que et sorprenguin, i fins puguin donar-te una idea de com canalitzar les inversions a partir d'ara. Bon part d'aquestes propostes procedeixen d'empreses amb gran pes específic en l'índex de referència espanyol, l'Ibex-35. Convé que ho tinguis en compte en el moment d'elaborar la cartera d'inversió. No són sorells, com poguessis intuir a el principi.
ArcelorMitall, les accions baixistes
Si hi ha un valor amb una clara tendència a la baixa durant els últims anys aquest no és altre que aquesta companyia acerera. El seu procés negatiu als mercats financers sembla que no té fi . Sempre sembla que pot remuntar en la cotització, però al final sempre passa el mateix: els seus preus es desplomen, i de quina manera, com pots comprovar als seus gràfics.
Durant els dotze últims mesos, les seves accions s'han depreciat en més d'un 50%. És a dir, que si vas invertir 10.000 euros en aquesta companyia, ara només tindràs disponible al voltant de 4.000 euros. No en va, en aquest període les seves accions han passat de cotitzar 10 euros a només 3 que és el que marca actualment. Les seves caiguda són molt virulentes, durant molts dies, igual que els repunts que té als mercats, encara que aquests més aviat limitats en tractar-se de puntuals rebots.
Als nivells actuals en què cotitza, són diversos els analistes financers que opinen que es podria fer una primera presa de posicions per intentar rendibilitzar els estalvis de cara al mitjà o llarg termini. El seu potencial de revaloració és enorme, però cal que es plasmi a la realitat. Una cosa que fins ara no ha passat. Està molt afectat per la baixada en el consum de l'economia xinesa , però sobretot per la depreciació dels metalls bàsics als mercats internacionals
Repsol, a voltes amb el petroli
Un altre dels valors conflictius on n'hi hagi, i que està llastat per la brutal caiguda del preu de l'or negre. La seva dependència amb aquest actiu financer és màxima , i mentre no es recuperin els preus no hi haurà res a fer amb la companyia petroliera espanyola. Presenta un descompte en els preus més que notori. I quan torneu a pujar, la seva explosió serà molt vertical, per delit dels petits inversors que hagin pres posicions.
Justament fa dotze mesos la cotització estava al voltant dels 19 euros. Ara lluita per no perdre la barrera dels 9 euros per acció. En aquest cas, la seva depreciació als mercats ha anat també molt lluny, i les seves accions han perdut un 60% del seu valor . Amb una virulència poc freqüent, i de la que patia en anteriors exercicis. Com a element positiu compta amb un alt dividend, i dels més rendibles del selectiu espanyol, de gairebé el 8%. Un al·licient per als inversors més defensius del mercat.
Abengoa o la resolució dels seus problemes
Aquesta companyia sevillana és el paradigma dels valors conflictius, i l'operativa dels quals és la més difícil de totes, almenys fins que es resolguin els problemes de finançament. Ha passat en poques setmanes de cotitzar 3 euros les seves accions a una sola unitat, i com a conseqüència dels greus problemes financers. També es poden guanyar molts diners obrint posicions en el valor, però amb el risc de perdre-ho pràcticament tot. L'equació entre rendibilitat i risc en aquest cas no és atractiva.
Es tracta d'una alternativa molt sensible que segurament no serà apta als teus interessos, especialment si no estàs habituat a operar amb aquesta classe de companyies tan perilloses per les oscil·lacions en la seva cotització. Per això no és estrany que els intermediaris borsaris no recomanin prendre posicions, sinó tot el contrari. I per descomptat mentre no s'aclareixi definitivament el futur de la companyia.
FCC, la pitjor de les constructores
La mala situació econòmica que travessa aquesta empresa és un dels motius pels quals cotitza en aquests moments sobre la barrera dels 6 euros. I després d'haver-se mantingut durant molt de temps per sobre de 10 euros. La composició en el seu accionariat és una altra de les fonts de controvèrsia que està danyant la seva evolució als mercats de renda variable.
Fins i tot s'està veient superada per l'increment de contractes a altres empreses rivals dins del seu propi sector. Tot i així, i de resoldre's a curt termini els seus problemes de finançament, compta amb un altre dels potencials de revaloració més expansius dels mercats borsaris. Malgrat tot no acaba d'enlairar-se, fins i tot tenint l'opinió favorables d'alguns brokers que recomanen als clients la seva compra.
Sacyr, excessiva dependència de Repsol
És una altra de les grans damnificades de les últimes caigudes a la renda variable espanyola. Però en aquest cas sota una explicació clarament atípica al sector. La seva excessiva exposició al petroli com a conseqüència de la integració de part de les seves accions a la petroliera Repsol. Des d'aquest escenari, no és estrany que el seu comportament hagi estat pitjor que altres constructores durant els dotze últims mesos.
És un altre dels casos de caigudes molt verticals, desplomant-se des dels 3 euros a l'euro i mig que valen actualment les seves accions. La seva vinculació amb l'or negre no ha fet més que empitjorar-ne l'aspecte tècnic, amb depreciacions de gran envergadura. Fins i tot, ni l'ajuda de la recuperació econòmica l'ha beneficiat per impulsar els preus als mercats, per desesperació dels petits i mitjans accionistes.
Gamesa, a la calor de les fusions
Si bé hem parlat de valors calents que han mostrat una tendència clarament baixista, cal anomenar una empresa que ha desenvolupat el moviment invers. Es tracta de Gamesa, que ha permès als inversors que disposin d'unes plusvàlues àmplies si van comprar les seves accions fa un any, més o menys. La seva apreciació als mercats financers ha estat contínua i fulgurant , amb revaloracions diàries que han arribat gairebé al 10%, fins i tot més en algunes sessions.
El fabricant de generadors eòlics ha admès la setmana passada en un comunicat a la Comissió Nacional del Mercat de Valors (CNMV) «l'existència de converses dirigides a una integració potencial de determinats negocis d'energia eòlica amb Siemens per via d'una operació de fusió». Aquesta notícia ha estat celebrada pels mercats amb pujades en el preu del 18%, i els moviments dels quals es poden aguditzar encara més durant les properes sessions borsàries.
Telefònica o el llast del Brasil
I per acabar, no es pot oblidar l'operadora de telecomunicacions espanyola. I malgrat constituir-se en un dels valors més estables durant les darreres dècades, no ha pogut en aquesta ocasió exercir aquest rol. Les seves accions s'han depreciat sensiblement, passant de 14 a 9 euros , amb una reculada propera al 30%. Quan fa sis mesos justament mostrava un dels millors aspectes de l'índex selectiu.
La seva exposició al Brasil ha estat un dels canalitzadors més importants per conformar aquesta tendència baixista als mercats financers. No en va, les darreres dades econòmiques d'aquest país llatinoamericà indiquen que ha entrat en recessió, i afectarà els comptes de la companyia que presideix César Alerta. Tot i això, compta com a element positiu, amb un dels dividends més rendibles de la borsa espanyola, i que és efectuat a través de dos pagaments anuals, els mesos de juny i novembre. Amb una rendibilitat superior al 5%.